LOA voiture occasion : sans apport, électrique ou hybride – notre guide 2026

La LOA voiture occasion permet de rouler dans un véhicule récent en payant un loyer mensuel, avec la possibilité de l’acheter à la fin du contrat grâce à une option d’achat fixée dès le départ. Cette formule reste plus rare que sur le neuf et s’adresse surtout à des véhicules de moins de cinq ou six ans, peu kilométrés. Sans apport, la mensualité grimpe mais l’accès se démocratise ; en électrique ou hybride d’occasion, en revanche, les aides publiques ont quasiment disparu en 2026. Voici comment fonctionne cette formule, ce qu’elle coûte réellement et les points à vérifier avant de signer.
LOA ou LLD : comprendre la location avec option d’achat
Simulateur de mensualité LOA
Estimez votre loyer mensuel et le montant de l'option d'achat finale.
Souvent 30 à 45 % du prix pour un contrat de 36 à 48 mois.
Estimation indicative, hors frais de dossier et hors assurance. Calcul basé sur un TAEG illustratif de 5,9 %. Seul un devis personnalisé d'un organisme fait foi.
Avant de comparer les offres, il faut distinguer deux formules de leasing souvent confondues. La LOA (location avec option d’achat) et la LLD (location longue durée) reposent sur le même principe de loyers mensuels, mais leur issue diffère radicalement à la fin du contrat. Ce détail change tout dans votre stratégie budgétaire.
Comment fonctionne la LOA ?
Juridiquement, la LOA est une location assortie d’une promesse unilatérale de vente : l’établissement financier s’engage à vous vendre le véhicule si vous le souhaitez, au prix convenu à l’avance. Le montage repose sur trois éléments de coût. D’abord un éventuel dépôt de garantie (ou premier loyer majoré), qui correspond souvent à environ 15 % du prix du véhicule. Ensuite des loyers mensuels versés pendant toute la durée, généralement de 24 à 60 mois. Enfin une valeur de rachat, aussi appelée option d’achat finale, que vous réglez uniquement si vous décidez de devenir propriétaire.
Le dépôt de garantie, lorsqu’il existe, est déduit de cette valeur de rachat au moment de lever l’option. Concrètement, la somme des loyers plus l’option d’achat correspond au prix total du véhicule pour celui qui va au bout. Si vous renoncez à acheter, vous restituez simplement la voiture au loueur.
LOA, LLD ou crédit auto : le comparatif
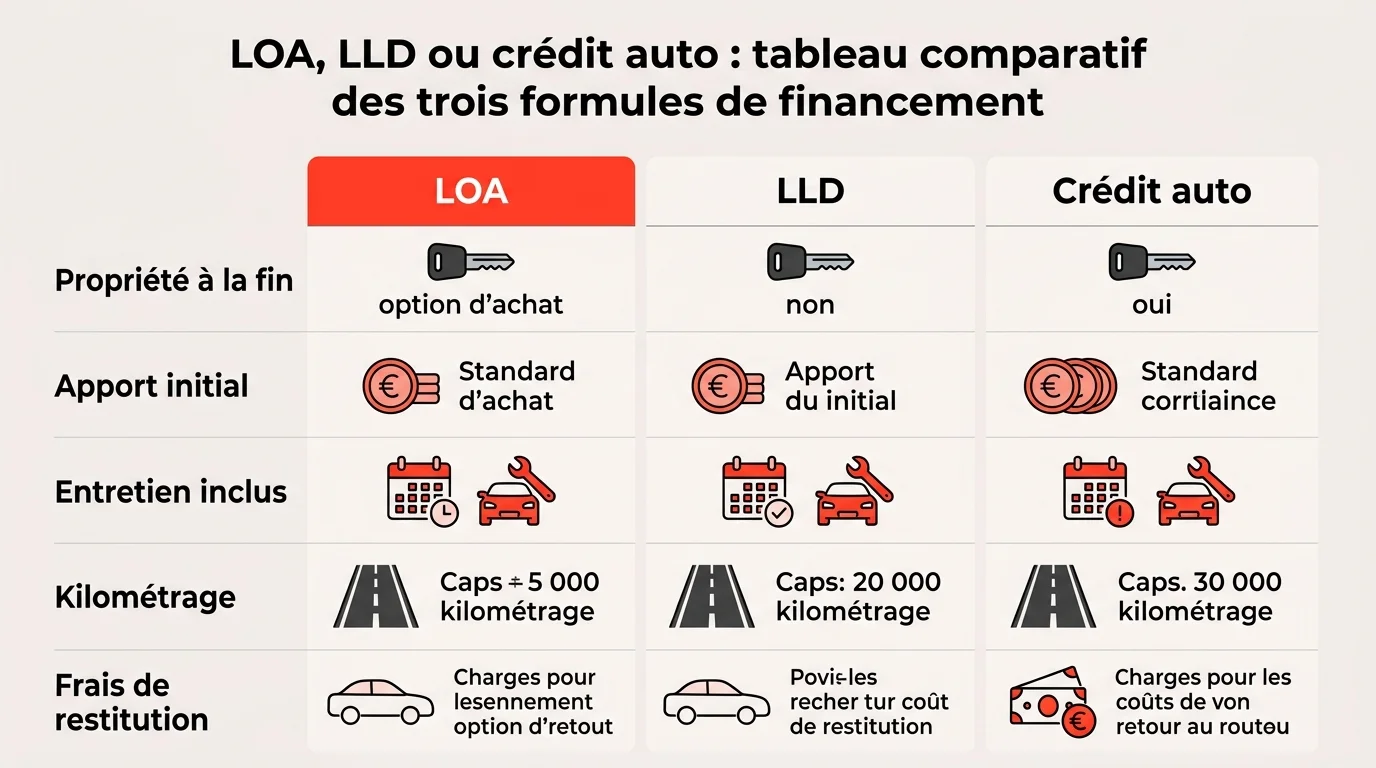
La LLD est une location pure : vous roulez pendant la durée du contrat, puis vous rendez le véhicule, sans possibilité d’achat. Elle inclut souvent l’entretien et parfois l’assistance, ce qui rassure les gros rouleurs. Le crédit auto classique, lui, vous rend propriétaire immédiatement mais suppose des mensualités plus lourdes. Le tableau ci-dessous résume les grandes différences.
| Critère | LOA | LLD | Crédit auto |
|---|---|---|---|
| Propriété en fin de contrat | En option (valeur de rachat) | Non, restitution obligatoire | Oui, dès le départ |
| Apport / dépôt | Facultatif | Facultatif | Souvent conseillé |
| Entretien inclus | Option payante | Souvent inclus | À votre charge |
| Kilométrage plafonné | Oui | Oui | Non |
| Frais de restitution possibles | Oui (si non-achat) | Oui | Aucun |
À durée et kilométrage équivalents, la LOA affiche souvent une mensualité légèrement inférieure à la LLD (de l’ordre de 40 à 80 € de moins), mais laisse l’entretien et l’assurance à votre charge. Pour bien budgéter ce dernier poste, mieux vaut d’ailleurs choisir votre assurance auto au-delà du simple prix, car un contrat inadapté peut alourdir votre coût mensuel réel.
LOA voiture occasion : une formule plus rare, des conditions précises
Historiquement pensée pour le neuf, la LOA voiture occasion s’est développée mais reste minoritaire chez les financeurs. La raison est simple : pour calculer la valeur de rachat, le loueur doit estimer la décote future du véhicule, un exercice plus incertain sur une voiture qui a déjà vécu. Les organismes limitent donc leurs propositions à des modèles fiables, récents et bien suivis.
Quel âge et quel kilométrage pour le véhicule ?
Les critères varient d’un organisme à l’autre, mais quelques constantes reviennent. Le véhicule doit généralement rester relativement jeune, la plupart des offres portant sur des voitures de moins de cinq à six ans en fin de contrat. Le kilométrage de départ est encadré, et un plafond annuel est fixé au contrat, le plus souvent entre 10 000 et 25 000 km par an. Voici les points habituellement contrôlés :
- Âge maximal du véhicule au terme du contrat, souvent plafonné pour préserver la revente ;
- Kilométrage initial raisonnable et historique d’entretien complet ;
- Forfait kilométrique annuel à choisir avec réalisme, car tout dépassement se facture ensuite ;
- Durée comprise en général entre 24 et 60 mois ;
- Véhicule certifié ou reconditionné par un réseau, gage de traçabilité.
Avant de vous engager, gardez en tête que la location n’efface pas les dépenses annexes classiques d’un véhicule d’occasion. Notre guide sur les frais à prévoir après l’achat d’une voiture d’occasion détaille les postes (pneus, entretien, contrôle) qui restent à votre charge en LOA.
Quels organismes proposent la LOA sur l’occasion ?
Les acteurs les plus actifs sont les captives, c’est-à-dire les filiales financières des constructeurs, qui adossent leurs offres à des véhicules d’occasion certifiés issus de leur réseau. On retrouve notamment Mobilize Financial Services (ex-RCI Banque / DIAC) pour l’univers Renault, Stellantis Financial Services pour Peugeot, Citroën ou Opel, ainsi que les banques spécialisées dans le crédit à la consommation. Des plateformes en ligne et certains mandataires proposent aussi du leasing d’occasion, avec des conditions parfois plus souples mais qu’il faut lire attentivement.
La LOA d’occasion se compare toujours cas par cas : une mensualité attractive peut cacher une valeur de rachat élevée, et inversement. Regardez le coût total, pas seulement le loyer affiché.
LOA électrique ou hybride d’occasion : quelles aides en 2026 ?
C’est le point le plus important à clarifier, car la réglementation a beaucoup bougé. Le bonus écologique sur les véhicules d’occasion a été supprimé fin 2024, et la prime « coup de pouce » financée par les certificats d’économies d’énergie qui l’a remplacée depuis mi-2025 ne concerne que les véhicules neufs. En clair, une LOA sur une électrique ou une hybride d’occasion n’ouvre en principe droit à aucune aide nationale à l’achat en 2026.
Les aides revalorisées de 2026, qui peuvent atteindre plusieurs milliers d’euros pour certains ménages, s’appliquent à l’électrique neuf et sont directement déduites du prix par le professionnel. Sur l’occasion, l’intérêt de la LOA électrique se joue donc ailleurs : mensualité lissée, absence de gros capital à sortir, et surtout report du risque de décote sur le loueur. Ce dernier point n’est pas anodin sur des modèles dont la valeur peut fluctuer.
Avant de choisir une électrique, deux vérifications s’imposent. La première porte sur la santé de la batterie : sur une Tesla par exemple, nos conseils pour acheter une Tesla Model Y d’occasion insistent sur le rapport de santé batterie à exiger. La seconde concerne la recharge à domicile : anticipez le budget d’une borne de recharge à domicile, qui conditionne le confort d’usage au quotidien.
La LOA sans apport : ce que cela change sur la mensualité
La LOA sans apport consiste à ne verser ni dépôt de garantie ni premier loyer majoré au moment de la livraison. Aucune loi n’impose d’apport minimal : chaque financeur fixe ses propres règles, et beaucoup de captives acceptent les dossiers sans versement initial, en particulier pour les salariés en CDI et les fonctionnaires. La contrepartie est mécanique : sans apport, le capital à financer est plus élevé, donc la mensualité augmente.
Pour qu’un dossier sans apport passe, les financeurs regardent surtout la stabilité des revenus et un taux d’endettement qui reste sous la barre des 35 % après la nouvelle mensualité. À titre indicatif, on trouve des loyers de LOA d’occasion à partir d’environ 130 € par mois sur des petits modèles récents, mais la fourchette monte vite selon le véhicule, la durée et le forfait kilométrique. Ces montants restent des ordres de grandeur : seul un devis nominatif fait foi.
Simulez votre mensualité et votre option d’achat
Pour vous faire une première idée, utilisez le simulateur ci-dessous. Renseignez le prix du véhicule, la durée, votre apport éventuel et la valeur de rachat estimée : l’outil calcule une mensualité indicative et le montant de l’option d’achat finale. Ces résultats sont volontairement simplifiés et ne remplacent pas un devis chiffré par un organisme, TAEG et assurance compris.
Restitution du véhicule : option d’achat et frais à anticiper
À l’échéance du contrat, vous avez le choix. Vous pouvez lever l’option d’achat en réglant la valeur de rachat (moins le dépôt de garantie versé) et devenir propriétaire, ou restituer le véhicule au loueur. Si vous achetez, les questions de kilométrage et d’usure disparaissent : la voiture est à vous. Si vous rendez le véhicule, c’est là que se jouent les mauvaises surprises.
Deux postes de frais reviennent le plus souvent lors d’une restitution :
- Le dépassement de kilométrage, facturé selon un barème contractuel de l’ordre de 0,12 à 0,28 € par kilomètre au-delà du forfait ;
- Les frais de remise en état, qui couvrent les dommages dépassant l’usure normale (rayures profondes, jantes abîmées, sellerie tachée) et peuvent représenter plusieurs centaines d’euros, parfois davantage.
Pour éviter les litiges, prenez des photos à la restitution, demandez la grille d’usure standard dès la signature et faites réaliser les petites réparations vous-même quand elles sont moins coûteuses que la facturation du loueur. Un contrôle de restitution mal anticipé peut transformer une bonne affaire en note salée.
Nos conseils avant de signer une LOA en 2026
Un dernier repère réglementaire mérite votre attention : à compter du 20 novembre 2026, la LOA automobile est concernée par la transposition de la directive européenne sur le crédit à la consommation. Elle renforce l’information de l’emprunteur, avec notamment un TAEG plus lisible, un droit de rétractation et des règles de remboursement anticipé clarifiées. Avant de vous engager, gardez ces réflexes :
- Comparez le coût total (loyers + option d’achat + éventuel apport), pas seulement la mensualité vitrine ;
- Choisissez un forfait kilométrique réaliste pour éviter les pénalités de restitution ;
- Vérifiez ce qui est inclus ou non (entretien, assurance, assistance) pour comparer à périmètre égal ;
- Sur l’électrique d’occasion, ne comptez sur aucune aide nationale et exigez un état de la batterie ;
- Lisez les clauses de restitution et de rachat anticipé avant la signature.
La LOA d’occasion peut être une solution pertinente pour rouler récent sans immobiliser un gros capital, à condition d’entrer dans les critères d’âge et de kilométrage et de comparer plusieurs offres réelles. Les chiffres de ce guide sont donnés à titre indicatif : demandez toujours un devis personnalisé avant de vous décider.